Een woning kopen in Frankrijk
Een duidelijke stap-voor-stapgids voor internationale kopers

Uw woningavontuur in Frankrijk
Een woning kopen in Frankrijk is een bijzonder avontuur, maar het juridische proces kan anders zijn dan u gewend bent. In deze gids leggen we de gebruikelijke stappen uit, welke professionals erbij betrokken zijn en waarop u zich kunt voorbereiden, vanaf het uitbrengen van een bod tot het moment waarop u de sleutels ontvangt.
Het aankoopproces in het kort
- Breng via de makelaar een schriftelijk bod uit.
- Kies een Franse notaris en maak afspraken over het voorlopige koopcontract.
- Stort een eventueel overeengekomen waarborgsom op de cliëntenrekening van de notaris.
- Maak indien van toepassing gebruik van de wettelijke bedenktijd van 10 dagen.
- Laat de notaris de noodzakelijke juridische controles uitvoeren.
- Maak het resterende aankoopbedrag over en onderteken de definitieve koopakte.
- Ontvang uw eigendomsverklaring en de sleutels.
Gebruikelijke doorlooptijd: ongeveer drie tot vier maanden. Iedere aankoop is echter anders en sommige transacties duren langer.
Wie doet wat?
De makelaar: brengt koper en verkoper bij elkaar, helpt bij het verzamelen van de benodigde informatie en zorgt ervoor dat de communicatie tussen alle betrokken partijen tijdens het aankoopproces goed verloopt.
De Franse notaris (notaire): is een openbaar ambtenaar die juridische documenten opstelt of officieel bekrachtigt, de noodzakelijke controles uitvoert, de aankoopgelden ontvangt en de eigendomsoverdracht laat registreren. De notaris is onpartijdig en behartigt niet uitsluitend de belangen van één partij.
Uw adviseur: kan een specialist zijn op het gebied van belastingen, recht, financiering of valutatransacties. Deskundig advies kan vooral belangrijk zijn wanneer u samen met iemand anders koopt, via een vennootschap aankoopt, een hypotheek afsluit of rekening wilt houden met erfrechtelijke en vermogensrechtelijke gevolgen.
Kunnen koper en verkoper verschillende notarissen hebben?
Ja. U kunt uw eigen Franse notaris kiezen, ook als de verkoper al een notaris heeft aangewezen.
De twee notarissen werken dan samen en delen de notariële vergoeding. Dit betekent normaal gesproken niet dat de aankoopkosten voor de koper verdubbelen.
Stap 1: Een bod uitbrengen
Zodra u de juiste woning heeft gevonden, brengt u doorgaans via de makelaar een schriftelijk bod uit.
Daarin moeten de woning, de aangeboden prijs, de wijze van financiering, eventuele belangrijke voorwaarden en de geldigheidsduur van het bod duidelijk worden vermeld.
Meestal wordt u gevraagd een identiteitsbewijs en bewijs van uw financiële mogelijkheden te verstrekken.
Als uw aankoop afhankelijk is van een hypotheek, moet dit correct worden opgenomen in het bod en later ook in het voorlopige koopcontract.
Voordat u tekent
- Lees het bod zorgvuldig door. Een schriftelijk bod dat door de verkoper wordt geaccepteerd, kan juridische gevolgen hebben.
- Geef belangrijke voorwaarden tijdig aan, bijvoorbeeld het verkrijgen van financiering, een bouwvergunning of de verkoop van een andere woning.
- Betaal nooit rechtstreeks geld aan de verkoper om een bod te 'reserveren'.
- Vraag om uitleg voordat u iets ondertekent dat u niet volledig begrijpt.
Hoelang blijft een bod geldig?
Er bestaat geen algemene regel dat een bod 30 dagen geldig moet blijven.
De geldigheidsduur moet in het bod zelf worden vermeld. In de praktijk gaat het vaak om enkele dagen tot één of twee weken.
Als de verkoper een tegenbod doet, vervalt het oorspronkelijke bod normaal gesproken.
Stap 2: Het voorlopige koopcontract
Nadat het bod is geaccepteerd, volgt meestal de ondertekening van een compromis de vente (een wederzijdse koopovereenkomst) of een promesse de vente (vaak een eenzijdige verkoopbelofte).
De juridische gevolgen van deze documenten verschillen. Daarom is het belangrijk om naar de precieze inhoud van het contract en de uitleg van de notaris te kijken, en niet alleen naar de naam van het document.
Afhankelijk van de omstandigheden kan het voorlopige koopcontract worden opgesteld door een notaris, makelaar of advocaat.
Het vermeldt onder andere de overeengekomen prijs, de verplichtingen van beide partijen, de verwachte datum van de definitieve overdracht, informatie over de woning en eventuele voorwaarden waaraan vóór de overdracht moet zijn voldaan.
Ontbindende of opschortende voorwaarden (conditions suspensives)
Dit zijn voorwaarden waardoor de aankoop niet hoeft door te gaan als een specifiek omschreven gebeurtenis niet plaatsvindt.
Ze moeten zorgvuldig worden opgesteld en vóór de ondertekening in het contract worden opgenomen.
Voorbeelden zijn:
- Het verkrijgen van een hypotheek onder vooraf bepaalde voorwaarden.
- Het verkrijgen van een bouwvergunning of andere administratieve toestemming.
- Een bevredigend resultaat van een specifiek juridisch of technisch onderzoek.
- De verkoop van een andere woning, als de verkoper met deze voorwaarde instemt.
Wanneer u voor de aankoop van een woning een hypotheek nodig heeft, moet dit in het voorlopige koopcontract worden vermeld, samen met de bijbehorende financieringsvoorwaarde.
Vervolgens moet u de vastgelegde termijnen en verplichtingen nauwkeurig naleven.
Taal en tolken
Franse notariële akten worden in het Frans opgesteld.
De notaris moet zich ervan verzekeren dat alle betrokken partijen de inhoud en gevolgen van het document begrijpen en vrijwillig en weloverwogen instemmen.
Als de notaris de taal van de koper voldoende beheerst, is een afzonderlijke tolk mogelijk niet nodig.
Is dat niet het geval, dan is een door de partijen gekozen tolk vereist. De aanwezigheid van deze tolk bij de ondertekening wordt in de akte vermeld.
De behandelende notaris moet vooraf bevestigen welke vorm van vertolking wordt geaccepteerd en of de tolk aan specifieke eisen moet voldoen.
Ons advies
Laat de notaris vanaf het begin weten als u zich niet voldoende vertrouwd voelt met het lezen en bespreken van juridische documenten in het Frans.
Vertrouw niet uitsluitend op een informele vertaling door een vriend of makelaar.
Vraag tijdig om de conceptdocumenten en regel, indien nodig, ruim van tevoren een tolk die aan de eisen van de notaris voldoet.
Stap 3: De waarborgsom en aankoopkosten
In het voorlopige koopcontract wordt vaak een waarborgsom of vergoeding voor het reserveren van de woning afgesproken, doorgaans tussen 5% en 10% van de aankoopprijs.
Het exacte bedrag en de betalingsvoorwaarden hangen echter af van het contract.
Het betalen van een waarborgsom is geen voorwaarde voor de geldigheid van een compromis de vente.
Wanneer een waarborgsom is overeengekomen, wordt deze normaal gesproken overgemaakt naar de gereglementeerde cliëntenrekening van de notaris en daar bewaard tot de definitieve overdracht.
Bij de overdracht wordt het bedrag verrekend met de aankoopprijs.
Als u tijdens een toepasselijke wettelijke bedenktijd afziet van de aankoop, of als een correct geformuleerde voorwaarde buiten uw schuld niet wordt vervuld, bepaalt het contract hoe en wanneer de waarborgsom wordt terugbetaald.
Houd rekening met alle kosten
Naast de aankoopprijs betaalt de koper normaal gesproken ook de aankoopkosten.
Deze worden vaak 'notariskosten' genoemd, maar bestaan voor het grootste deel uit belastingen en registratieheffingen. De vergoeding voor de notaris zelf vormt slechts een deel van het totaal.
Bij een bestaande woning wordt vaak uitgegaan van ongeveer 7% tot 8% van de aankoopprijs. Het daadwerkelijke bedrag verschilt echter per woning, departement en transactie.
Voor een eerste schatting kunt u de aankoopkostencalculator van de ANIL gebruiken. Vraag daarnaast de notaris om een berekening die specifiek op uw aankoop is afgestemd.
Houd rekening met:
- De aankoopprijs en aankoopkosten.
- Wisselkoerskosten en internationale bankoverschrijvingen.
- Bouwkundige keuringen of specialistische rapporten, indien aangevraagd.
- Hypotheek-, verzekerings- en garantiekosten.
- Kosten voor een tolk of vertalingen, indien nodig.
- Opstalverzekering en de eerste betalingen voor nutsvoorzieningen of belastingen.
Veilig betalen
Controleer altijd de bankgegevens van de notaris via een betrouwbaar, onafhankelijk contactkanaal voordat u geld overmaakt.
Wees extra alert op e-mails die op het laatste moment vragen om geld naar een andere bankrekening over te maken.
Stap 4: De wettelijke bedenktijd van 10 dagen
Een particuliere koper die een woning voor woondoeleinden koopt, heeft normaal gesproken recht op een wettelijke bedenktijd van 10 kalenderdagen na de officiële kennisgeving van het ondertekende voorlopige koopcontract.
Deze periode begint op de dag nadat het contract volgens de wettelijk voorgeschreven procedure is betekend of overhandigd, en dus niet automatisch op de dag waarop iedereen het contract ondertekent.
Tijdens deze periode mag een koper die onder de regeling valt zonder opgave van reden afzien van de aankoop, mits dit correct en binnen de gestelde termijn wordt meegedeeld.
Volg de instructies in het contract en neem onmiddellijk contact op met de notaris als u gebruik wilt maken van uw herroepingsrecht.
Belangrijke uitzonderingen
Deze bescherming geldt niet voor iedere koper of iedere transactie.
De aankoop van uitsluitend grond, zakelijke of professionele aankopen en aankopen via een vennootschap kunnen onder andere regels vallen.
Een aankoop via een Franse SCI (société civile immobilière) valt niet automatisch binnen of buiten de regeling. Laat u adviseren over de specifieke structuur en het doel van de aankoop.
Na afloop van de bedenktijd gelden de bepalingen van het voorlopige koopcontract.
Een koper die zonder geldige contractuele of wettelijke reden afziet van de aankoop, kan de waarborgsom verliezen en te maken krijgen met andere juridische maatregelen of boetes.
De verkoper is doorgaans gebonden zodra het betreffende contract rechtsgeldig is gesloten.
De precieze gevolgen hangen af van het ondertekende document. Een boete van 10% mag daarom niet als een automatisch geldende regel worden beschouwd.
Stap 5: De controles door de notaris
Tussen de ondertekening van het voorlopige koopcontract en de definitieve overdracht stelt de notaris het juridische dossier samen en voert de noodzakelijke controles uit.
Afhankelijk van de woning kunnen deze betrekking hebben op:
- De eigendomstitel, eigendomsgeschiedenis, hypotheken en andere registraties.
- Bestemmingsplannen, perceelgrenzen, rechten van overpad en erfdienstbaarheden.
- De verplichte technische rapporten die door de verkoper zijn verstrekt.
- Documenten van de mede-eigendom bij een appartement of woning binnen een copropriété.
- Voorkeursrechten van lokale overheden en, waar van toepassing, landbouworganisaties.
- De burgerlijke staat, identiteit en herkomst van de aankoopgelden.
- Het vervullen van de voorwaarden uit het voorlopige koopcontract.
Deze fase duurt vaak enkele weken, omdat informatie moet worden opgevraagd bij overheidsinstanties en andere organisaties.
Vertraging betekent niet automatisch dat er een probleem is. Het is wel belangrijk om snel te reageren op verzoeken om documenten of aanvullende informatie.
Wat kunt u ondertussen voorbereiden?
- Lees de technische rapporten en stel vragen over zaken die niet duidelijk zijn.
- Regel een opstalverzekering die ingaat op het moment waarop de eigendom en het risico overgaan.
- Bereid de laatste bankoverschrijving tijdig voor en houd rekening met banklimieten, controles en valutatransacties.
- Bevestig hoe u gaat ondertekenen en of een volmacht of tolk nodig is.
- Vraag ruim op tijd om de conceptversie van de definitieve koopakte, zodat u deze kunt lezen en vragen kunt stellen.
- Plan kort voor de overdracht een laatste inspectie van de woning.
Stap 6: De definitieve koopakte ondertekenen
De definitieve koopakte heet in Frankrijk de acte authentique de vente.
Voor de overdracht stuurt de notaris een eindafrekening met het resterende bedrag dat u moet betalen.
Het volledige bedrag moet normaal gesproken vóór de ondertekening op de rekening van de notaris zijn ontvangen en beschikbaar zijn.
Koper en verkoper ondertekenen de akte bij de notaris, persoonlijk of via een officieel gemachtigde vertegenwoordiger.
Kunt u niet aanwezig zijn? Informeer dan tijdig naar de mogelijkheid om een volmacht te regelen.
Ga er niet van uit dat een videogesprek voldoende is om de verplichte notariële ondertekening te vervangen. De notaris zal aangeven welke procedure is toegestaan.
De laatste inspectie
Bezoek de woning zo kort mogelijk vóór de definitieve overdracht.
Controleer of de woning nog in de afgesproken staat verkeert, of alle inbegrepen zaken aanwezig zijn, of de woning leeg wordt opgeleverd wanneer dat is afgesproken en of er geen zichtbare schade is ontstaan.
Noteer de meterstanden en maak er indien mogelijk foto's van.
Tijdens de ondertekening
De notaris legt de inhoud van de akte uit en controleert of alle partijen deze begrijpen en ermee instemmen.
Zodra de akte is ondertekend en de betalingen zijn verwerkt, ontvangt de koper normaal gesproken de sleutels en een attestation de propriété.
Dit document bevestigt dat u eigenaar bent geworden, terwijl de officiële registratie van de koopakte wordt afgehandeld.
Stap 7: Na de overdracht
- Bewaar uw attestation de propriété zorgvuldig. Het is een belangrijk bewijs van eigendom.
- Controleer of uw opstalverzekering actief is.
- Zet de contracten voor elektriciteit, water, gas, internet en andere voorzieningen op uw naam.
- Controleer hoe de Franse onroerendgoedbelasting (taxe foncière) volgens de koopakte is verdeeld en houd rekening met toekomstige belastingverplichtingen.
- Informeer uw adviseurs in Frankrijk en het buitenland als de aankoop gevolgen heeft voor uw belastingen, erfrecht of vermogensplanning.
- Wacht op de officieel geregistreerde kopie van de koopakte en de definitieve afrekening van de notaris. Dit kan enkele maanden duren.
De notaris bewaart de originele akte, de zogenaamde minute, en laat een kopie registreren bij de Franse dienst voor vastgoedregistratie (service de la publicité foncière).
Volgens de huidige officiële richtlijnen wordt het origineel 75 jaar door het notariskantoor bewaard voordat het naar de openbare archieven wordt overgebracht.
Checklist voor kopers
- Paspoort of nationale identiteitskaart van iedere koper.
- Adresbewijs en informatie over de burgerlijke staat.
- Bewijs van beschikbare middelen en volledige financieringsgegevens.
- Bankgegevens en een plan voor eventuele valutatransacties.
- Een gekozen notaris en bevestigde taalafspraken.
- Alle belangrijke voorwaarden besproken vóór ondertekening van het voorlopige koopcontract.
- Onafhankelijke bouwkundige keuring of specialistisch advies, indien nodig.
- Opstalverzekering geregeld met de juiste ingangsdatum.
- Het resterende aankoopbedrag tijdig overgemaakt en ontvangen.
- Laatste inspectie uitgevoerd en meterstanden genoteerd.
En tot slot…
Neem de sleutels in ontvangst, open iets feestelijks met bubbels en begin aan uw nieuwe hoofdstuk in Occitanië.
Wij heten u van harte welkom in uw nieuwe thuis!
Hoe Occitanie Properties u ondersteunt
Wij begeleiden u bij de praktische stappen van de aankoop, zorgen ervoor dat de communicatie tussen alle betrokken partijen blijft verlopen en helpen u te begrijpen wat er in iedere fase gebeurt.
We kunnen u in contact brengen met betrouwbare lokale professionals, helpen bij de laatste voorbereidingen en onze kennis van de regio met u delen om uw nieuwe leven in Occitanië zo prettig mogelijk te laten beginnen.
Het is belangrijk om te weten dat een makelaar de rol van de notaris niet kan overnemen en geen persoonlijk juridisch, fiscaal of financieel advies of bouwkundige expertise kan verstrekken.
Wanneer specialistisch advies nodig is, raden wij u aan een daarvoor gekwalificeerde professional in te schakelen.
Meer informatie
- Service Public — Een bod uitbrengen.
- Service Public — Voorlopige koopcontracten.
- Service Public — De definitieve koopakte.
- Service Public — De financieringsvoorwaarde bij een hypotheek.
- Notaires de France — Taal en tolken bij notariële akten.
- ANIL — Calculator voor aankoopkosten.
Belangrijk: Deze gids geeft een algemeen overzicht van het gebruikelijke aankoopproces van een bestaande woning in Frankrijk. De informatie vormt geen juridisch, fiscaal of financieel advies. Procedures, kosten en wettelijke rechten verschillen afhankelijk van de woning, de koper, de eigendomsstructuur en de contractuele afspraken. Volg altijd het advies en de instructies van uw Franse notaris en uw eigen professionele adviseurs. Informatie gecontroleerd in augustus 2026.
Op zoek naar een huis in Zuid-Frankrijk?
Bij Occitanie Propriétés schrijven we niet alleen over het leven hier, we helpen je om er je eigen draai aan te geven. Ontdek onze selectie huizen en karakteristieke panden te koop in heel Occitanië, van traditionele dorpshuizen tot landgoederen op het platteland. Dit zijn slechts enkele van de prachtige huizen die momenteel beschikbaar zijn...

Huis te koop
€235,000
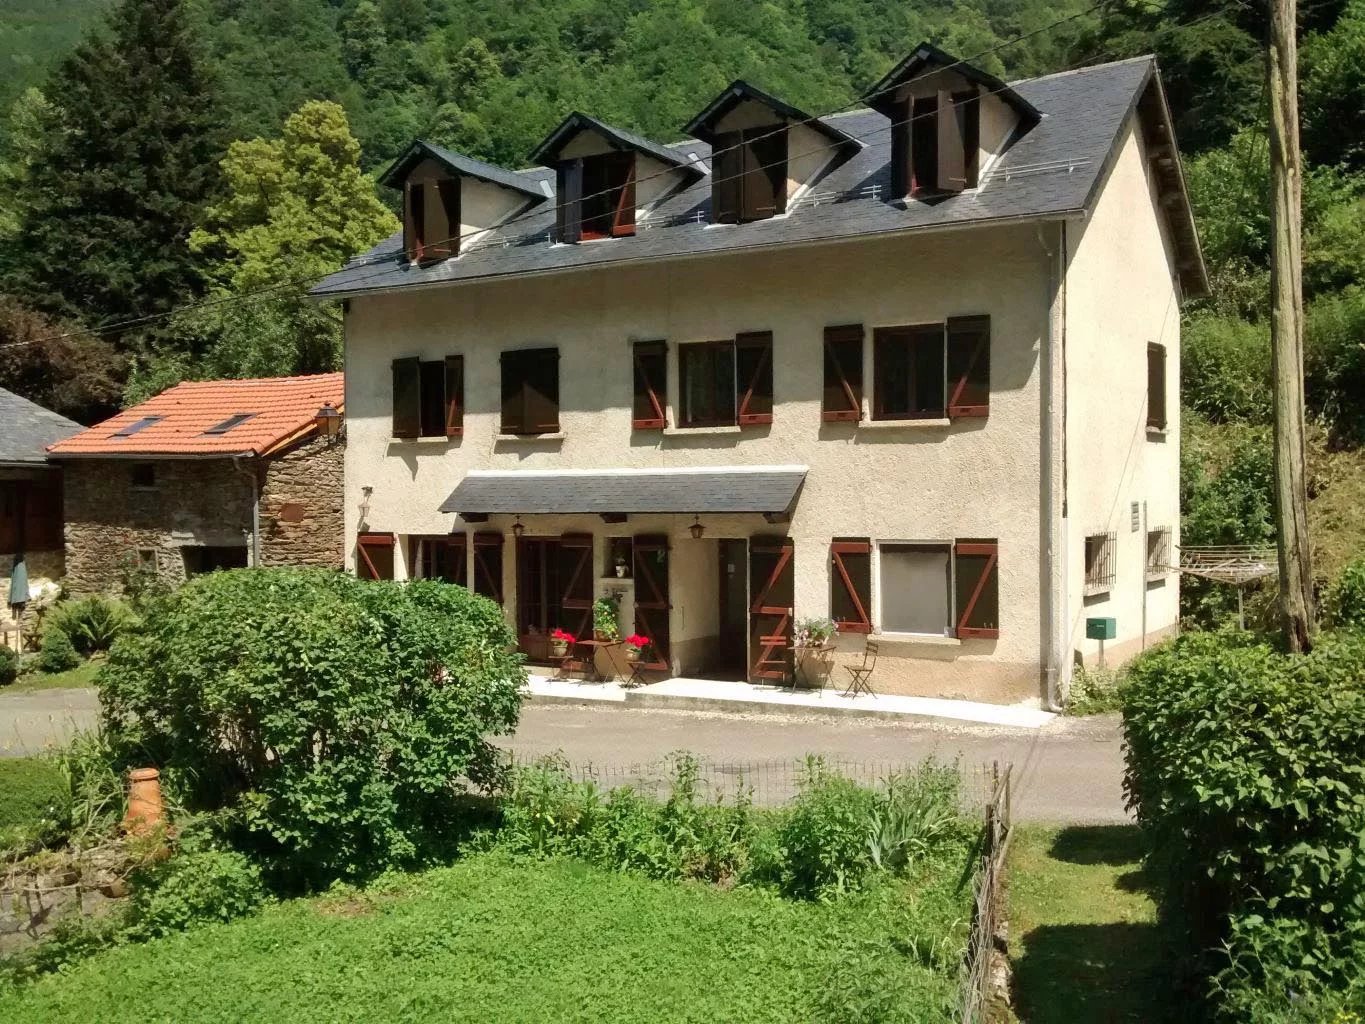
Eigendom te koop
€469,000

Chalet te koop
€335,000
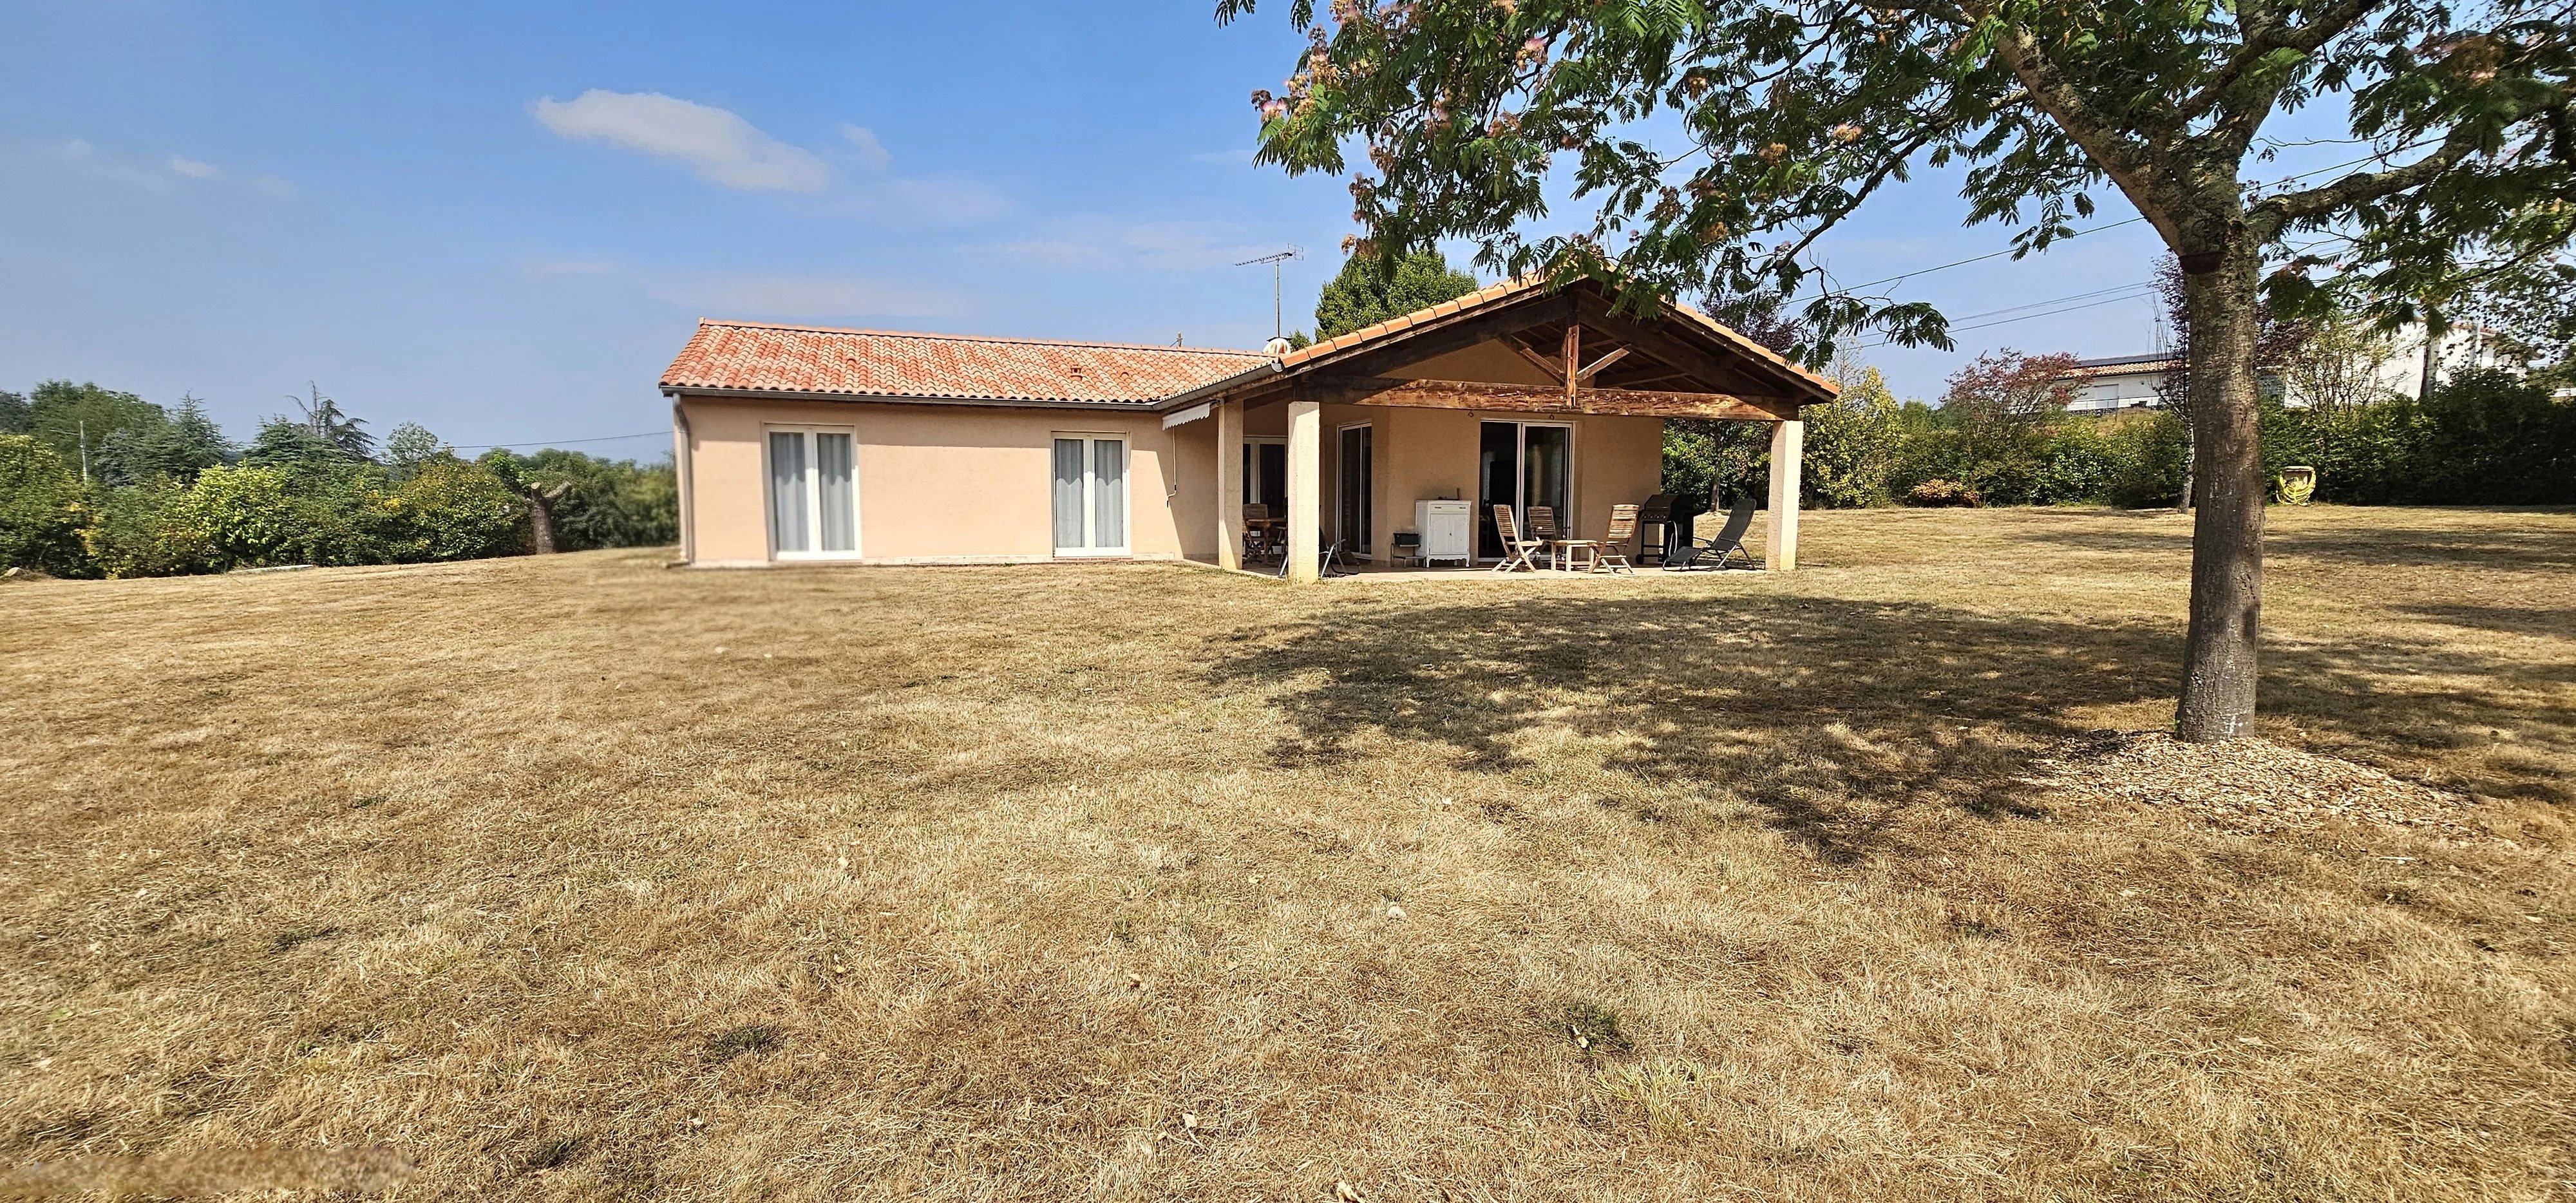
Huis te koop
€255,000
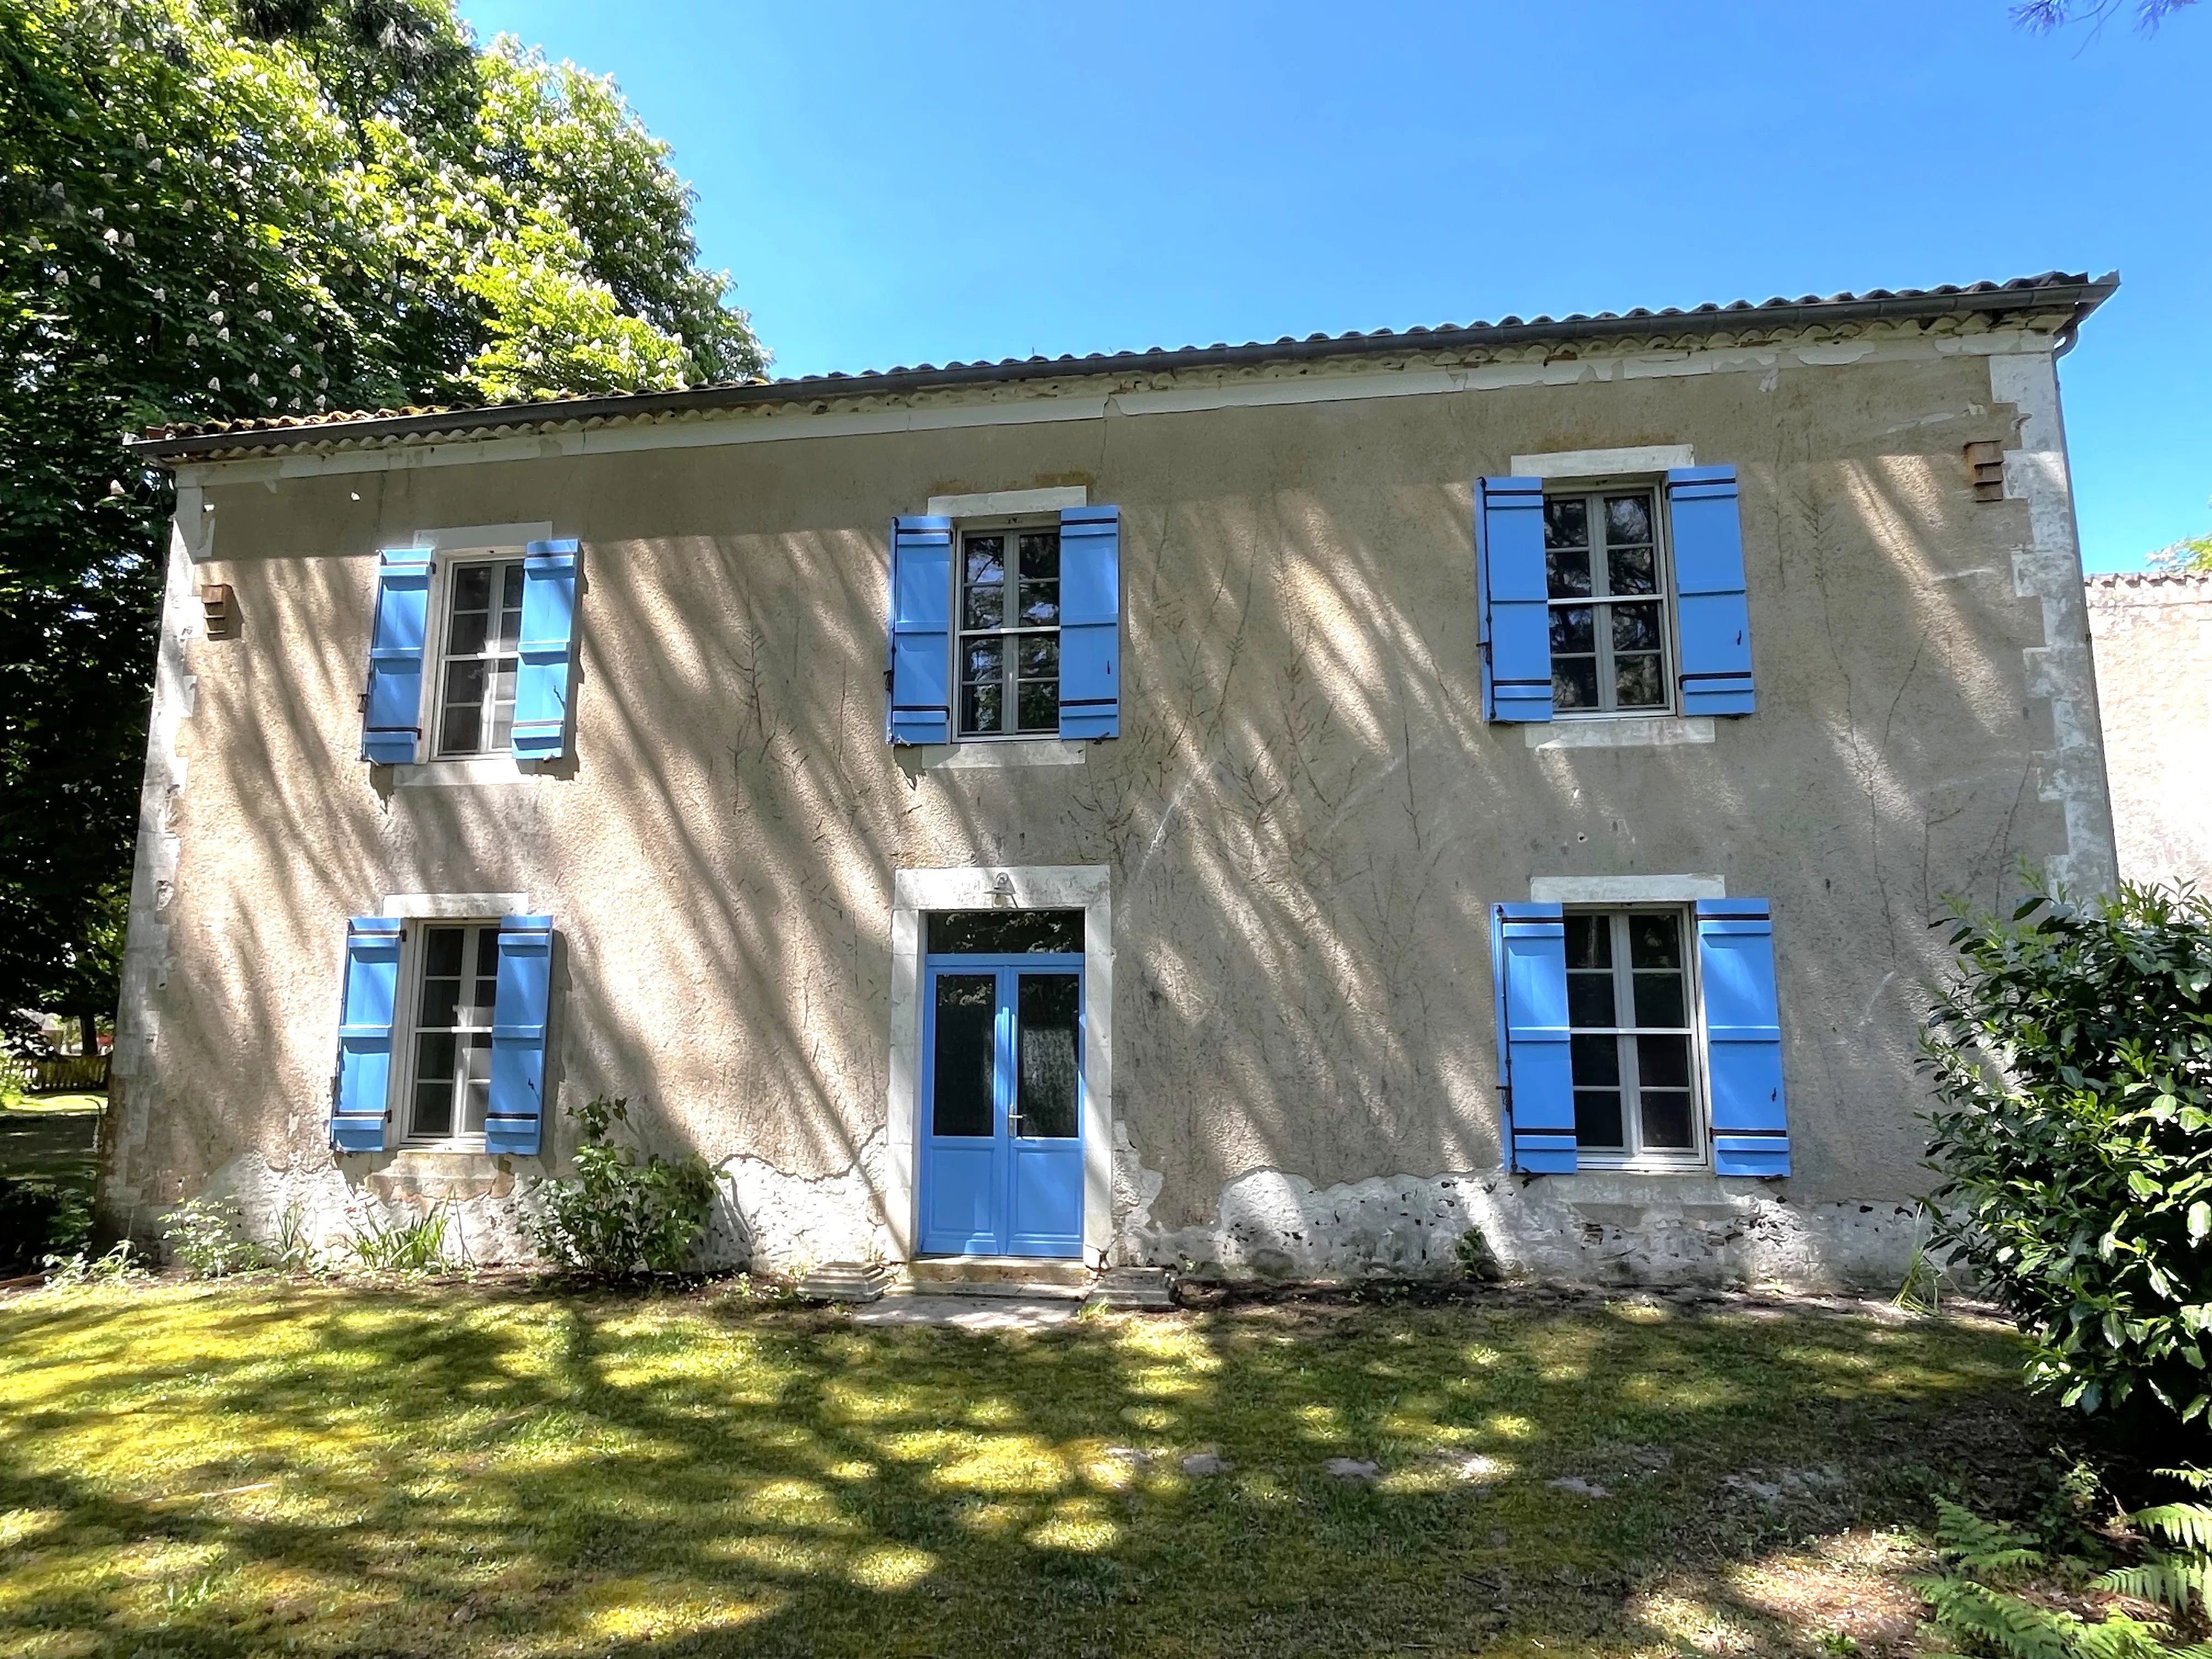
Boerderij te koop
€372,500

Huis te koop
€435,000

Villa te koop
€495,000

Dorpswoning te koop
€199,000
Huis te koop
€925,000

Eigendom te koop
€899,000

Dorpswoning te koop
€525,000
Villa te koop
€598,500

Eigendom te koop
€325,000

Bastide te koop
€375,000

Huis te koop
€449,000

Stadswoning te koop
€249,900

Huis te koop
€440,000

Dorpswoning te koop
€350,000

Huis te koop
€235,000

Eigendom te koop
€895,000
