Acheter un bien immobilier en France
Guide pratique étape par étape pour les acheteurs internationaux

Votre parcours d’achat immobilier en France
Acheter un bien immobilier en France est une aventure passionnante, mais les démarches juridiques peuvent vous sembler peu familières. Ce guide vous présente les principales étapes, les professionnels qui interviennent et les points à anticiper, depuis l’offre d’achat jusqu’à la remise des clés.
Les grandes étapes
- Présenter une offre d’achat écrite par l’intermédiaire de l’agence immobilière.
- Choisir un notaire et convenir des termes de l’avant-contrat.
- Verser, si prévu, un dépôt de garantie sur le compte de l’étude notariale.
- Bénéficier du délai de rétractation de 10 jours, lorsqu’il est applicable.
- Laisser le notaire effectuer les vérifications juridiques nécessaires.
- Transférer le solde du prix et signer l’acte authentique de vente.
- Recevoir votre attestation de propriété et les clés.
Délai habituel : environ trois à quatre mois. Chaque acquisition est néanmoins différente et certaines transactions peuvent prendre davantage de temps.
Qui fait quoi ?
L’agent immobilier : met en relation l’acheteur et le vendeur, contribue à réunir les informations nécessaires au dossier et facilite la communication entre les différentes parties tout au long de la transaction.
Le notaire : est un officier public qui prépare ou authentifie les actes juridiques, effectue les vérifications obligatoires, reçoit les fonds destinés à l’acquisition et assure la publication du transfert de propriété. Il agit de manière impartiale et non exclusivement dans l’intérêt d’une seule partie.
Vos conseillers : peuvent être des spécialistes en fiscalité, en droit, en financement ou en change de devises. Leurs conseils peuvent être particulièrement utiles si vous achetez à plusieurs, par l’intermédiaire d’une société, avec un financement bancaire ou si vous souhaitez anticiper les conséquences successorales et patrimoniales de votre acquisition.
L’acheteur et le vendeur peuvent-ils choisir des notaires différents ?
Oui. Vous pouvez désigner votre propre notaire, même si le vendeur en a déjà choisi un. Les deux notaires collaborent et se partagent les émoluments notariaux. Cela n’entraîne normalement pas de doublement des frais d’acquisition pour l’acheteur.
Étape 1 : Faire une offre d’achat
Une fois la propriété idéale trouvée, votre offre est généralement présentée par écrit, par l’intermédiaire de l’agence immobilière.
Elle doit identifier clairement le bien concerné, le prix proposé, le mode de financement envisagé, les éventuelles conditions importantes ainsi que sa durée de validité.
Il vous sera généralement demandé de fournir une pièce d’identité et des justificatifs concernant votre capacité de financement.
Si votre acquisition dépend de l’obtention d’un prêt immobilier, cela doit être correctement précisé dans l’offre, puis dans l’avant-contrat.
Avant de signer
- Lisez attentivement votre offre : une offre écrite acceptée peut avoir des conséquences juridiques.
- Signalez dès le départ toute condition essentielle, comme l’obtention d’un financement, d’une autorisation d’urbanisme ou la vente préalable d’un autre bien.
- Ne versez jamais d’argent directement au vendeur pour « réserver » la propriété.
- Demandez des explications avant de signer tout document que vous ne comprenez pas parfaitement.
Quelle est la durée de validité d’une offre ?
Il n’existe pas de règle générale imposant une durée de 30 jours.
L’offre doit préciser sa propre durée de validité. En pratique, celle-ci est souvent de quelques jours à une ou deux semaines.
Si le vendeur présente une contre-proposition, l’offre initiale devient normalement caduque.
Étape 2 : L’avant-contrat
Après l’acceptation de l’offre, l’étape suivante consiste généralement à signer un compromis de vente (engagement réciproque) ou une promesse de vente (souvent un engagement unilatéral).
Leurs effets juridiques diffèrent. Il est donc important de se référer aux dispositions précises du document et aux explications du notaire, plutôt qu’à sa seule dénomination.
Selon les circonstances, l’avant-contrat peut être préparé par un notaire, une agence immobilière ou un avocat.
Il précise notamment le prix convenu, les engagements des parties, la date prévisionnelle de signature définitive, les informations relatives au bien et les conditions devant être remplies avant la vente.
Les conditions suspensives
Les conditions suspensives permettent à la transaction de ne pas aboutir lorsqu’un événement précisément défini ne se réalise pas.
Elles doivent être rédigées avec soin et intégrées à l’avant-contrat avant sa signature.
Elles peuvent notamment concerner :
- L’obtention d’un prêt immobilier selon des modalités déterminées.
- L’obtention d’un permis de construire ou d’une autre autorisation administrative.
- Le résultat satisfaisant d’une vérification juridique ou technique particulière.
- La vente préalable d’un autre bien immobilier, si le vendeur accepte cette condition.
Lorsqu’une acquisition immobilière à usage d’habitation est financée par un prêt, l’avant-contrat doit le mentionner et inclure la condition suspensive de financement correspondante.
L’acheteur doit ensuite respecter scrupuleusement les délais et les obligations prévus.
Langue et interprètes
Les actes notariés français sont établis en français.
Le notaire doit s’assurer que chaque partie comprend le contenu et les conséquences du document et qu’elle donne un consentement libre et éclairé.
Si le notaire maîtrise suffisamment la langue de l’acheteur, le recours à un interprète distinct peut ne pas être nécessaire.
Dans le cas contraire, un interprète choisi par les parties sera requis et sa présence lors de la signature sera mentionnée dans l’acte.
Le notaire chargé du dossier devra confirmer à l’avance les modalités d’interprétation acceptables et les éventuelles qualifications exigées de l’interprète.
Notre conseil
Si vous ne vous sentez pas suffisamment à l’aise pour lire et discuter de documents juridiques en français, informez-en le notaire dès le début de la transaction.
Ne vous reposez pas uniquement sur une traduction informelle réalisée par un ami ou un agent immobilier.
Demandez les projets d’actes suffisamment tôt et organisez, si nécessaire, la présence de l’interprète exigé par le notaire.
Étape 3 : Le dépôt de garantie et les frais d’acquisition
L’avant-contrat prévoit fréquemment le versement d’un dépôt de garantie ou d’une indemnité d’immobilisation, souvent compris entre 5 % et 10 % du prix d’achat.
Le montant exact et les modalités de paiement dépendent toutefois du contrat.
Le versement d’un dépôt n’est pas une condition de validité du compromis de vente. Lorsqu’il est prévu, il est normalement transféré sur le compte réglementé de l’étude notariale et conservé jusqu’à la réalisation définitive de la vente.
Lors de la signature définitive, le dépôt est déduit du prix restant à payer.
Si vous vous rétractez pendant le délai légal applicable ou si une condition suspensive correctement rédigée ne se réalise pas sans faute de votre part, les modalités et délais de restitution des fonds dépendent des dispositions contractuelles.
Prévoyez l’ensemble des frais
En plus du prix de vente, l’acheteur doit normalement régler les frais d’acquisition.
Souvent appelés « frais de notaire », ils sont en réalité constitués en grande partie de taxes et de droits d’enregistrement, les émoluments du notaire ne représentant qu’une partie du total.
Pour un bien ancien, une estimation générale se situe souvent autour de 7 % à 8 % du prix d’achat. Le montant réel varie toutefois selon la propriété, le département et les caractéristiques de la transaction.
Pour obtenir une estimation, utilisez le simulateur de frais d’acquisition de l’ANIL et demandez au notaire un décompte adapté à votre opération.
Pensez notamment à prévoir :
- Le prix d’achat et les frais d’acquisition.
- Les frais de change et de virements internationaux.
- Les expertises immobilières ou rapports techniques complémentaires, si vous en demandez.
- Les frais de prêt immobilier, d’assurance ou de garantie.
- Les frais d’interprétation ou de traduction, si nécessaires.
- L’assurance habitation ainsi que les premiers règlements de charges, de services ou d’impôts.
Sécurité des paiements
Avant tout transfert de fonds, vérifiez systématiquement les coordonnées bancaires du notaire en utilisant un moyen de contact fiable et indépendant.
Soyez particulièrement vigilant face aux courriels de dernière minute demandant de transférer l’argent vers un autre compte bancaire.
Étape 4 : Le délai de rétractation de 10 jours
Un acquéreur non professionnel achetant un bien immobilier à usage d’habitation bénéficie normalement d’un délai de rétractation de 10 jours calendaires après la notification officielle de l’avant-contrat signé.
Ce délai commence le lendemain de la notification ou de la remise du contrat selon les modalités prévues par la loi, et non simplement le jour où toutes les parties le signent.
Pendant cette période, l’acquéreur concerné peut se rétracter sans avoir à justifier sa décision, à condition de notifier sa rétractation correctement et dans les délais.
Suivez les instructions figurant dans le contrat et contactez immédiatement votre notaire si vous souhaitez vous rétracter.
Exceptions importantes
Cette protection ne s’applique pas à tous les acheteurs ni à toutes les transactions.
Les acquisitions de terrains seuls, les achats à caractère commercial ou professionnel et les acquisitions réalisées par l’intermédiaire d’une société peuvent relever de règles différentes.
Une acquisition par une SCI ne doit pas être considérée comme automatiquement incluse ou exclue : il convient de demander conseil en fonction de la structure et de l’objet précis de l’acquisition.
Après l’expiration du délai de rétractation, la transaction est régie par les dispositions de l’avant-contrat.
Un acheteur qui renonce à l’acquisition sans motif contractuel ou légal valable peut perdre son dépôt de garantie et s’exposer à d’autres recours ou pénalités.
Le vendeur est généralement engagé dès la conclusion du contrat concerné.
Les conséquences exactes dépendent du document signé. Il ne faut donc pas considérer qu’une pénalité de 10 % s’applique automatiquement dans tous les cas.
Étape 5 : Les vérifications du notaire
Entre la signature de l’avant-contrat et celle de l’acte définitif, le notaire constitue et vérifie le dossier juridique.
Selon les caractéristiques de la propriété, ses vérifications peuvent notamment porter sur :
- Le titre de propriété, l’historique des propriétaires, les hypothèques et les autres inscriptions.
- La situation urbanistique, les limites de propriété, les droits de passage et les servitudes.
- Les diagnostics immobiliers obligatoires fournis par le vendeur.
- Les documents de copropriété, lorsqu’il s’agit d’un appartement ou d’un bien en copropriété.
- Les droits de préemption des collectivités locales et, le cas échéant, des organismes agricoles.
- L’état civil, l’identité des parties et l’origine des fonds.
- La réalisation des conditions suspensives.
Cette étape prend souvent plusieurs semaines, car certaines informations doivent être obtenues auprès des administrations et d’autres organismes.
Un délai supplémentaire ne signifie pas nécessairement qu’il existe un problème. Il est toutefois important de répondre rapidement aux demandes de documents ou d’informations.
Quelques préparatifs utiles pendant cette période
- Consultez les diagnostics immobiliers et demandez des explications sur les points qui vous semblent peu clairs.
- Organisez votre assurance habitation afin qu’elle prenne effet au moment du transfert de propriété et des risques.
- Anticipez le virement final en tenant compte des plafonds bancaires, des vérifications de conformité et des délais de change.
- Confirmez les modalités de signature et vérifiez si une procuration ou un interprète sera nécessaire.
- Demandez le projet d’acte authentique suffisamment tôt pour pouvoir le lire et poser vos questions.
- Prévoyez une dernière visite de la propriété peu avant la signature définitive.
Étape 6 : La signature de l’acte authentique de vente
L’acte définitif est appelé acte authentique de vente.
Avant la signature, le notaire vous transmet un décompte précisant le solde à régler.
Les fonds doivent normalement être effectivement disponibles sur le compte de l’étude notariale avant la signature.
L’acheteur et le vendeur signent devant le notaire, personnellement ou par l’intermédiaire d’un représentant dûment habilité.
Si vous ne pouvez pas être présent, renseignez-vous suffisamment tôt sur la possibilité d’établir une procuration.
Ne supposez pas qu’une simple visioconférence puisse remplacer les formalités de signature notariale obligatoires. Le notaire vous confirmera les modalités autorisées.
La dernière visite
Dans la mesure du possible, revisitez la propriété peu avant la signature définitive.
Vérifiez qu’elle se trouve toujours dans l’état convenu, que les équipements et éléments inclus dans la vente sont présents, qu’elle est libre de toute occupation si cela était prévu et qu’aucun dommage apparent n’est survenu.
Relevez les compteurs et prenez-les en photo lorsque cela est possible.
Le jour de la signature
Le notaire explique le contenu de l’acte et vérifie que les parties le comprennent et y consentent.
Une fois l’acte signé et les fonds comptabilisés, l’acheteur reçoit normalement les clés ainsi qu’une attestation de propriété.
Ce document confirme votre qualité de propriétaire pendant que la copie de l’acte fait l’objet des formalités de publicité foncière.
Étape 7 : Après la signature définitive
- Conservez précieusement votre attestation de propriété : elle constitue un justificatif utile de votre acquisition.
- Vérifiez que votre assurance habitation est bien en vigueur.
- Faites transférer ou ouvrir les contrats d’électricité, d’eau, de gaz, d’Internet et les autres abonnements nécessaires.
- Vérifiez les modalités de répartition de la taxe foncière prévues dans l’acte et prenez connaissance de vos futures obligations fiscales.
- Informez vos conseillers en France et à l’étranger si l’acquisition a des conséquences fiscales, successorales ou patrimoniales.
- Attendez la réception de la copie publiée de l’acte et du décompte définitif du notaire. Cela peut prendre plusieurs mois.
Le notaire conserve l’acte original, appelé minute, et fait publier une copie auprès du service de la publicité foncière.
Selon les informations officielles actuellement disponibles, l’original est conservé par l’étude notariale pendant 75 ans avant son transfert aux archives publiques.
Votre liste de vérification avant l’achat
- Passeport ou carte nationale d’identité de chaque acquéreur.
- Justificatif de domicile et informations relatives à l’état civil.
- Justificatifs de fonds et informations complètes sur le financement.
- Coordonnées bancaires et organisation des transferts de devises.
- Notaire choisi et modalités linguistiques confirmées.
- Conditions essentielles signalées avant la signature de l’avant-contrat.
- Expertise immobilière indépendante ou avis d’un spécialiste, si nécessaire.
- Assurance habitation prévue à la bonne date.
- Fonds nécessaires à la signature définitive transférés et reçus dans les délais.
- Dernière visite effectuée et relevés des compteurs réalisés.
Et enfin…
Récupérez les clés, ouvrez une bouteille de quelque chose de pétillant et commencez votre nouveau chapitre en Occitanie.
Nous serons ravis de vous souhaiter la bienvenue chez vous !
Comment Occitanie Properties vous accompagne
Nous vous guidons à travers les étapes pratiques de votre acquisition, facilitons les échanges entre les différentes parties et vous aidons à comprendre les démarches à venir.
Nous pouvons vous mettre en relation avec des professionnels locaux de confiance, vous aider dans les dernières formalités et partager notre connaissance de la région pour faciliter votre installation en Occitanie.
Il est toutefois important de rappeler qu’un agent immobilier ne peut se substituer au notaire ni fournir des conseils juridiques, fiscaux, financiers ou des expertises techniques personnalisés.
Lorsqu’un avis spécialisé est nécessaire, nous vous encourageons à consulter un professionnel dûment qualifié.
Pour aller plus loin
- Service Public — Faire une offre d’achat.
- Service Public — Les avant-contrats.
- Service Public — L’acte authentique de vente.
- Service Public — La condition suspensive d’obtention d’un prêt.
- Notaires de France — Langue des actes et interprètes.
- ANIL — Simulateur des frais d’acquisition.
Important : Ce guide présente une vue d’ensemble du déroulement habituel de l’achat d’un logement ancien en France. Il ne constitue pas un conseil juridique, fiscal ou financier. Les démarches, les frais et les droits applicables varient selon le bien, l’acquéreur, la structure de détention et les dispositions contractuelles. Suivez toujours les conseils et les instructions de votre notaire et de vos propres conseillers professionnels. Informations vérifiées en août 2026.
Vous recherchez une maison dans le sud de la France ?
Chez Occitanie Propriétés, nous ne nous contentons pas de décrire la vie ici, nous vous aidons à vous l'approprier. Découvrez notre sélection de maisons et de propriétés de caractère à vendre dans toute l'Occitanie, des maisons de village traditionnelles aux domaines ruraux. Voici quelques-unes des magnifiques maisons actuellement disponibles...

Maison à vendre
€235,000

Ferme à vendre
€384,000

Maison à vendre
€219,000

Maison à vendre
€390,000

Maison à vendre
€450,000

Maison à vendre
€785,000
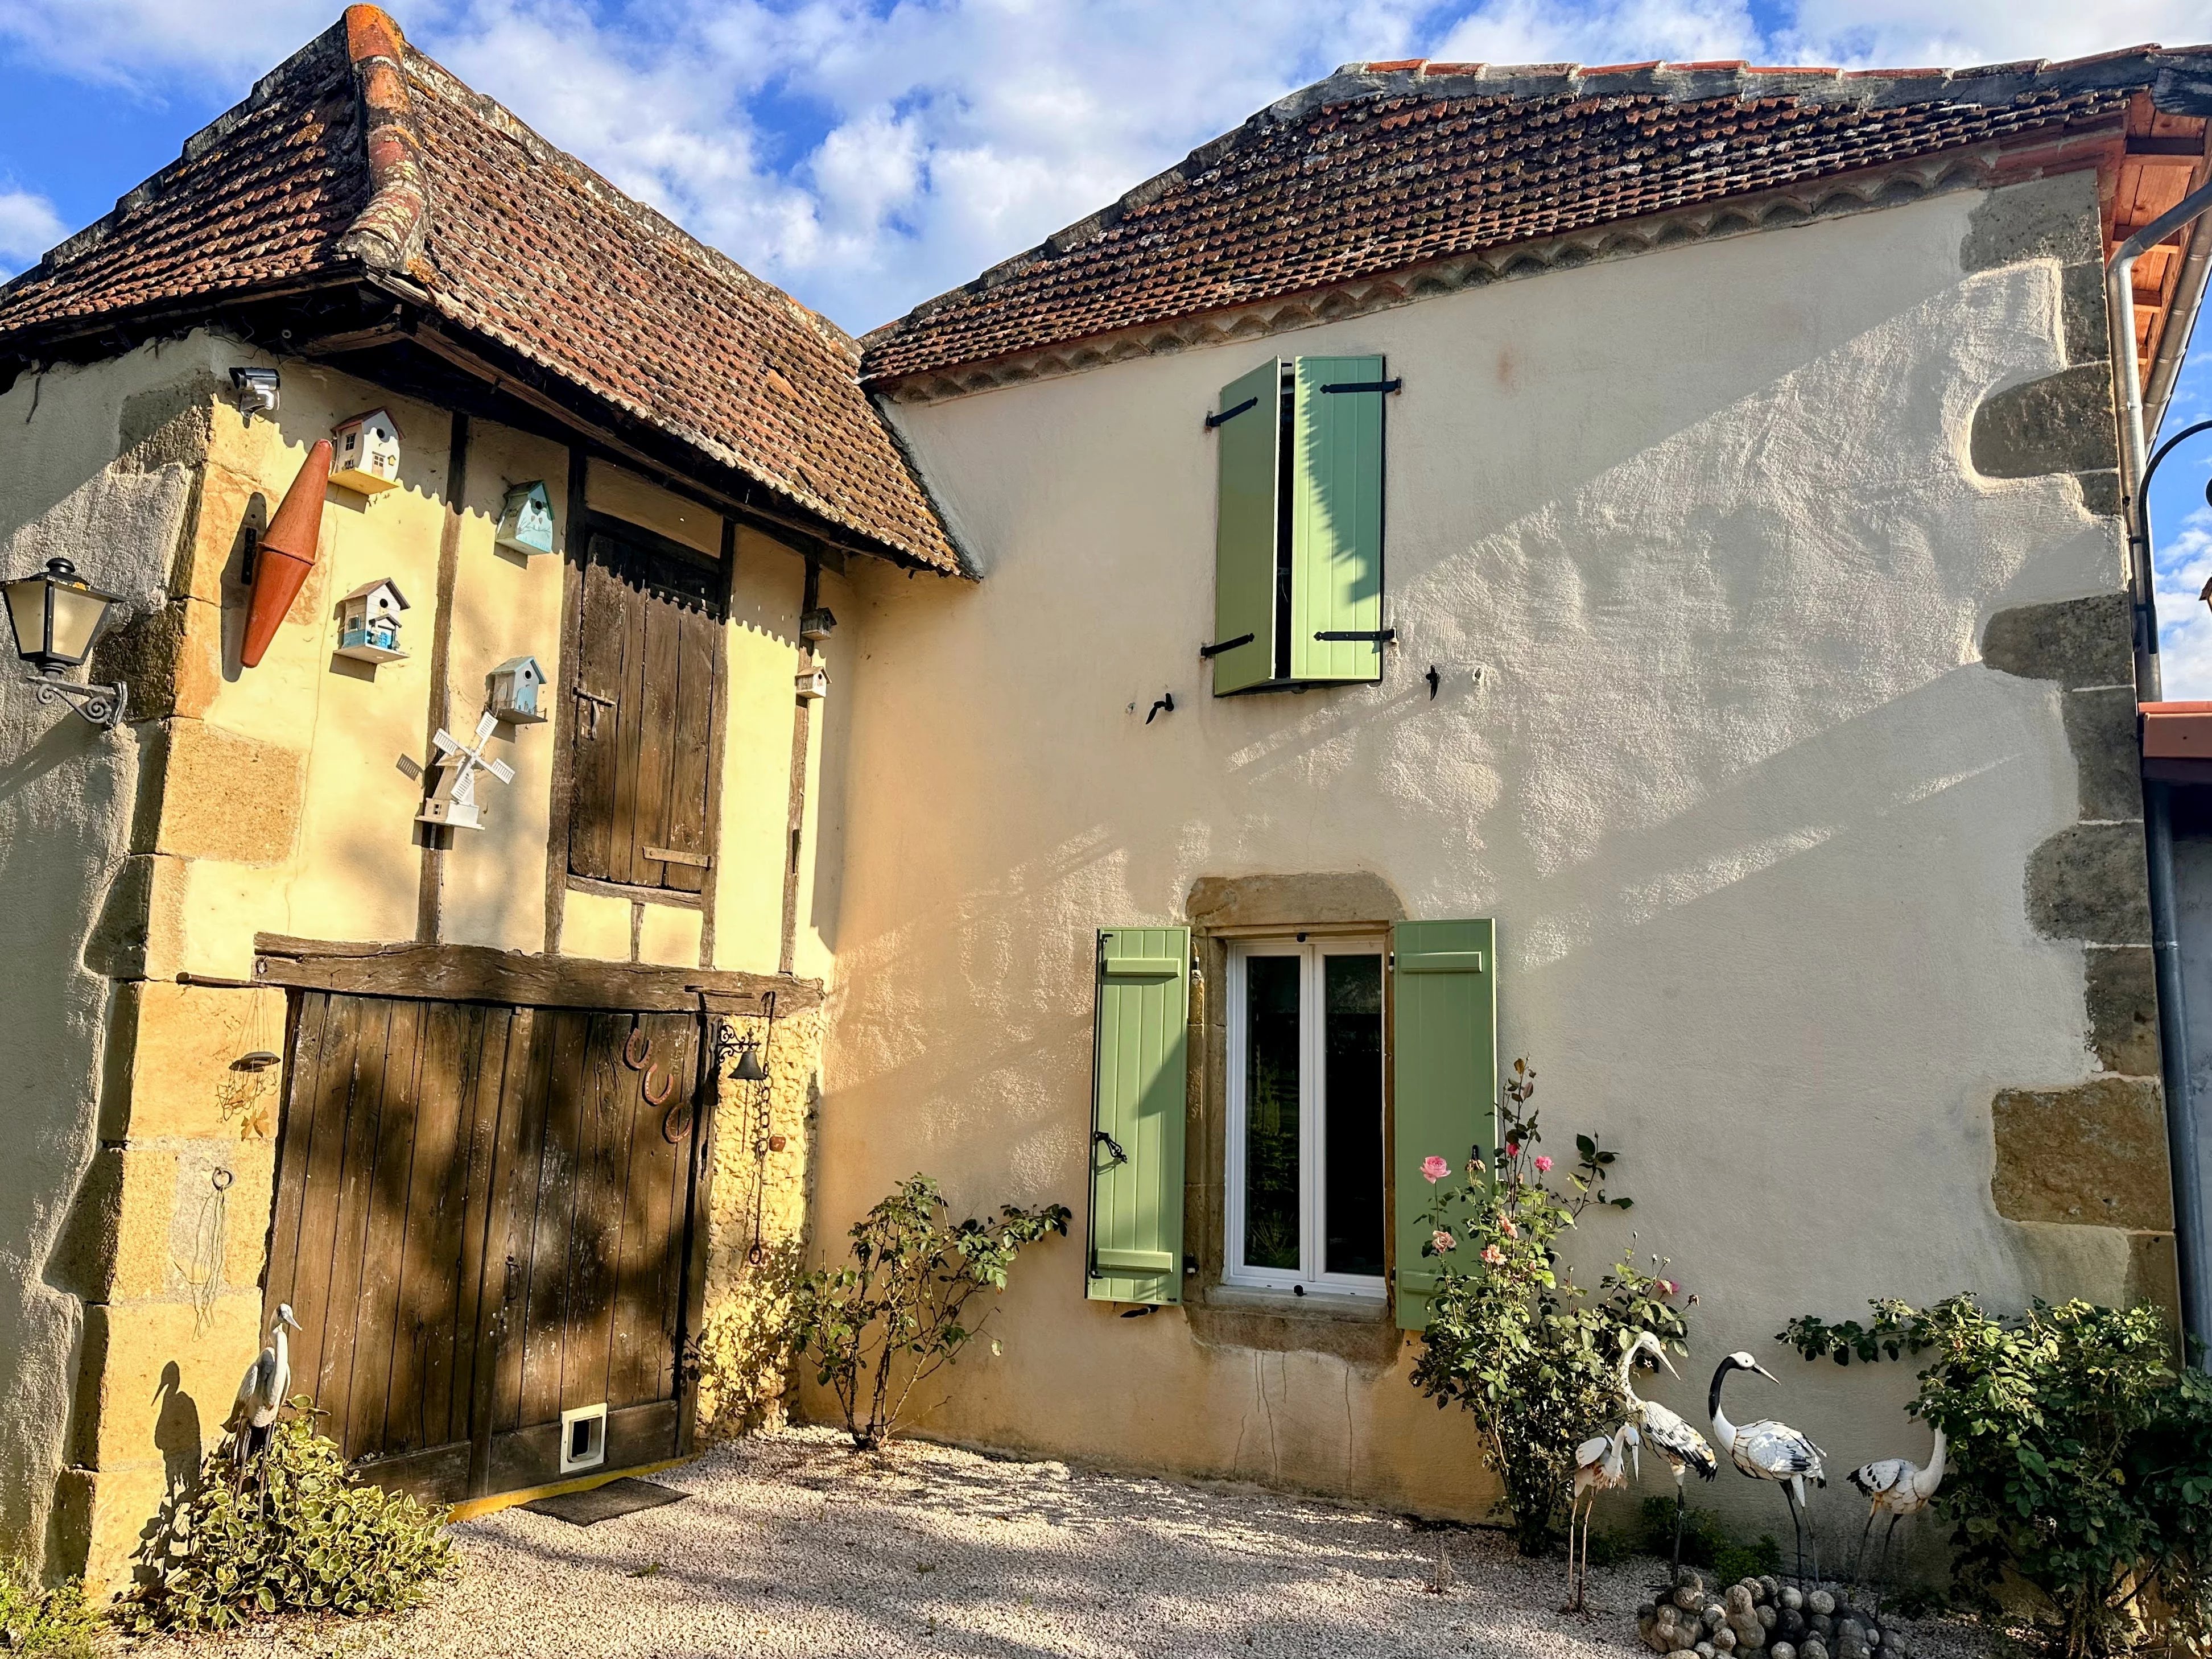
Fermette à vendre
€380,000

Maison de village à vendre
€315,000
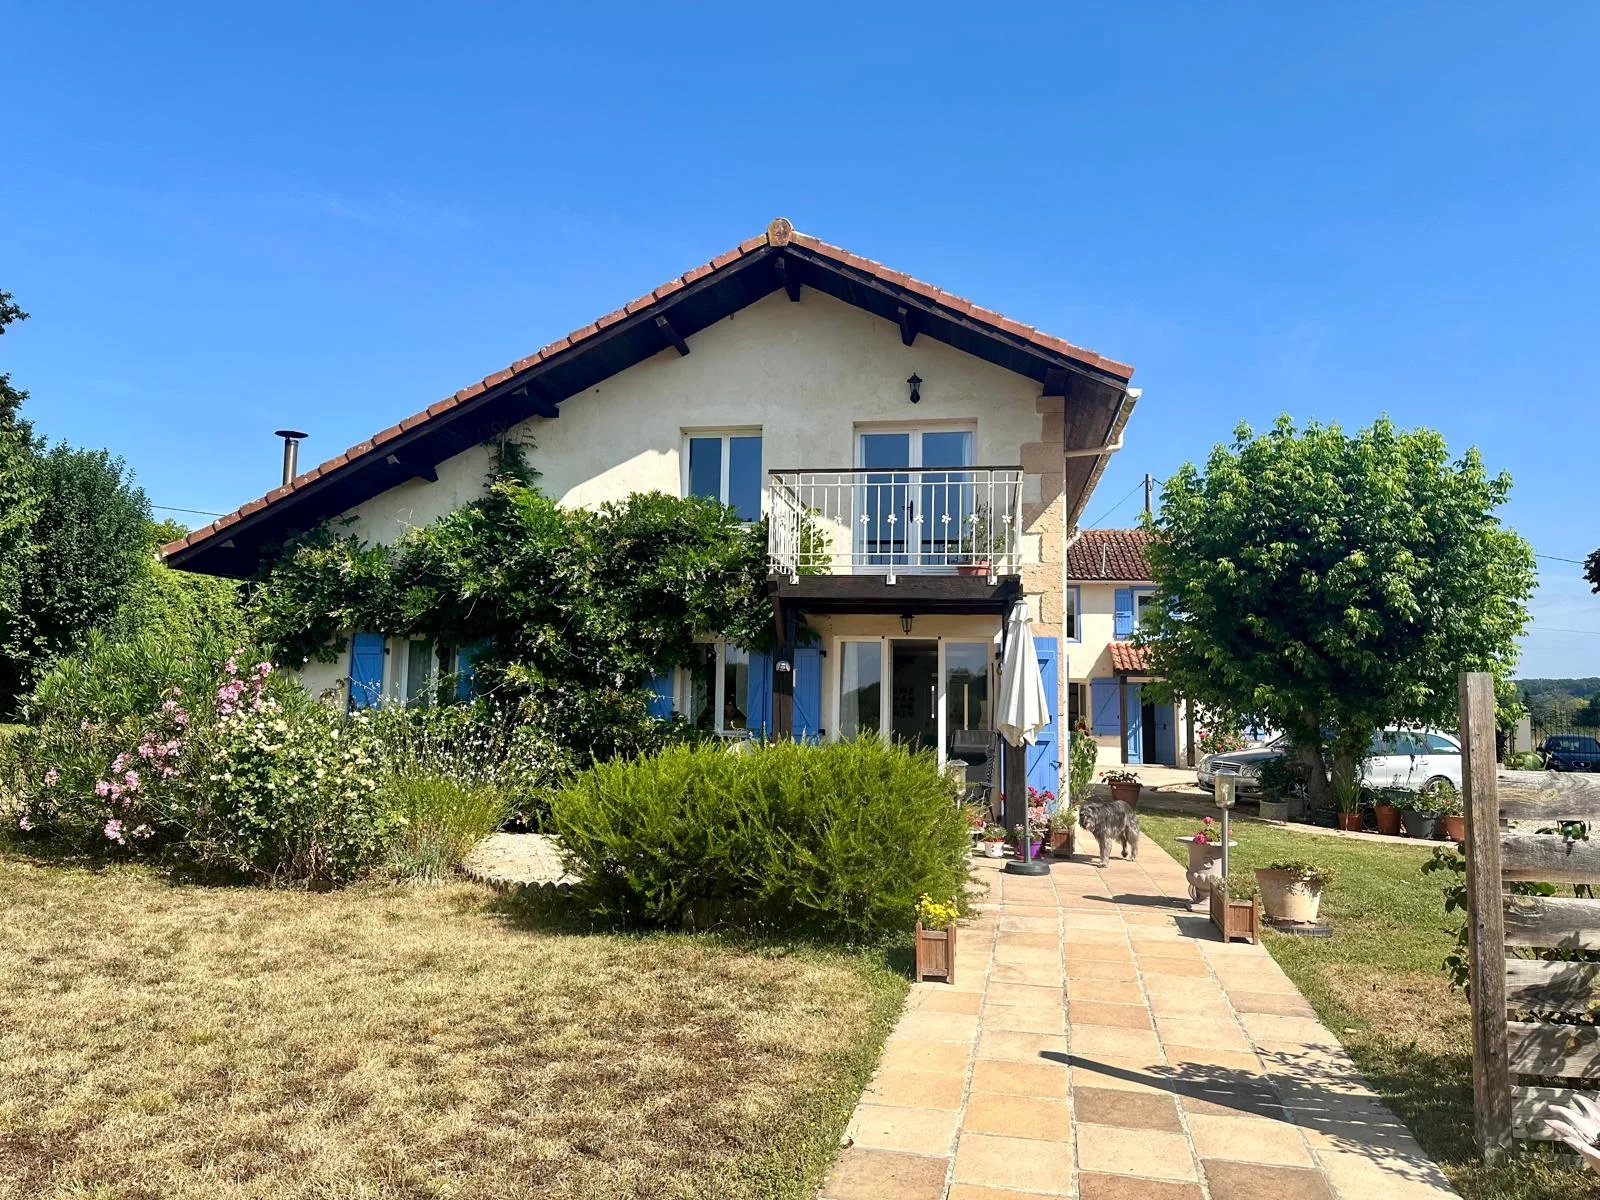
Maison à vendre
€457,000
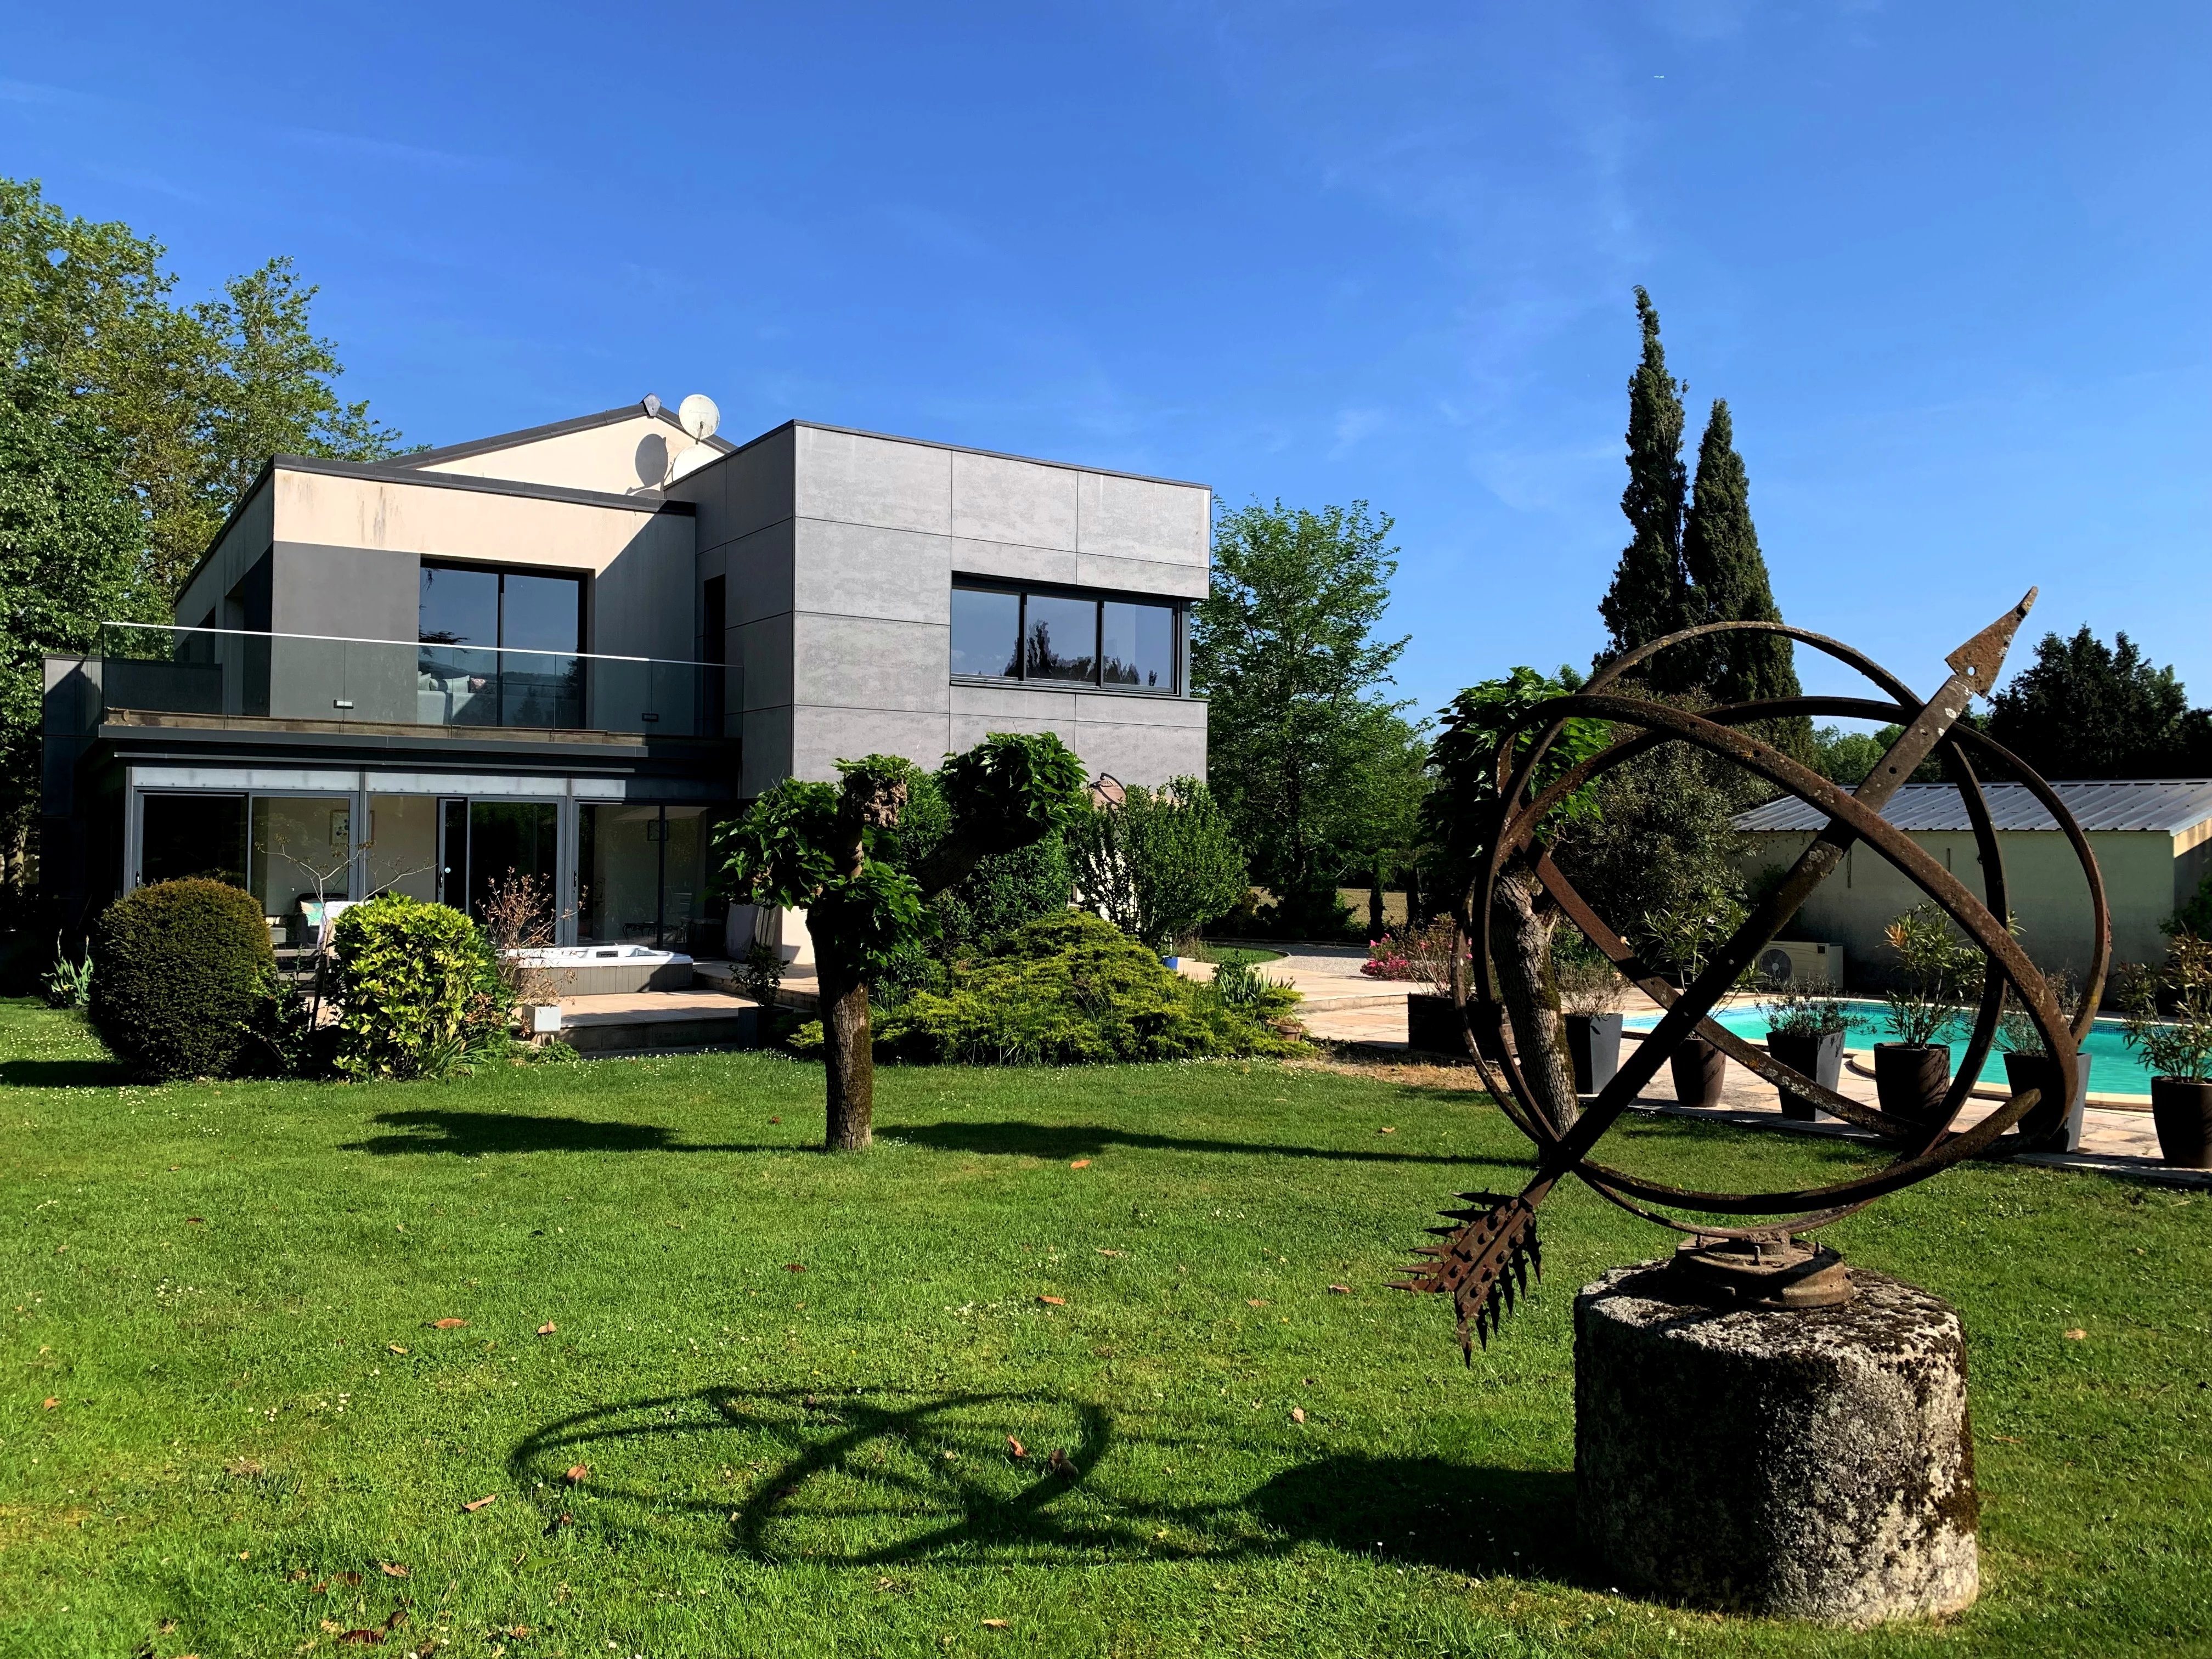
Maison à vendre
€895,000

Maison à vendre
€379,000

Chalet à vendre
€335,000

Maison à vendre
€268,000

Maison à vendre
€850,000

Maison à vendre
€79,000

Maison à vendre
€260,000

Maison de village à vendre
€230,000
Propriété à vendre
€1,144,000

Maison à vendre
€259,990

Moulin à vendre
€399,000
